
Perché integrare la pensione pubblica

Sempre più di attualità l’argomento pensione. Si discute con amici, parenti e, forse poche volte, con i consulenti uno degli argomenti più caldi che segnano profondamente la propria vita: il proprio tenore di vita alla fine della carriera lavorativa!
Il dibattito politico lo considera un argomento che può far spostare i consensi in base a come viene posto il “problema”. È un problema che nel quotidiano viene spessissimo manifestato con espressioni del tipo “la pensione è un miraggio” oppure “a me la pensione non la daranno mai”. Ma ci chiediamo davvero perché si è arrivato ad essere così pessimisti? Saranno state le lacrime della ex Ministra Prof.ssa Elsa Fornero che ci fanno manifestare questo stato d’animo profondamente riluttante verso un diritto che maturiamo in tutta la vita lavorativa e che, la maggioranza delle persone crede sia solo un miraggio.
I dati statistici, però, ci dicono che si vive sempre più in pensione ma, soprattutto, si vive sempre meglio. Si potrebbe pensare che l’età della pensione è da considerare come la nascita, l’inaugurazione di una nuova vita in cui vivere, con serenità, tanti anni di gioia e nuove esperienze appaganti. Pensiamo di goderci la nostra casa con i nostri cari, mogli, mariti, figli, nipoti, fare viaggi in posti e luoghi che la frenesia del lavoro non ci ha mai permesso di vedere; insomma tante cose da fare e per tanti anni. Quindi il periodo della pensione deve essere programmato proprio come si pianificano tante altre cose della vita, quale scuola superiore e università da scegliere quando si è giovani, quale carriera professionale intraprendere, la casa più adatta alle proprie necessità, come indirizzare i figli affinché riescano a trovate la strada per la propria felicità… Tutto rientra in quella che noi consulenti chiamiamo pianificazione e anche per la pensione bisogna strutturare una pianificazione previdenziale, per fare questo bisogna approfondire la società di un paese, come si è evoluto demograficamente ed economicamente per trovare la soluzione più adatta ad ognuno. Noi consulenti non dobbiamo promettere le tante cose belle della politica ma dobbiamo analizzare storia e realtà per proiettarci in un futuro di serenità ed indipendenza.
L’Italia esce sconfitta e distrutta dalla seconda guerra mondiale non solo per interi territori rasi al suolo dai bombardamenti alleati e dalle razzie nazi-fasciste ma l’economia è tutta da far ripartire, l’operosità e l’intelligenza porta l’Italia in pochi decenni, passando per il boom economico, a divenire parte dei paesi più industrializzati al mondo, entrando a far parte del G7, composta dai sette maggiori Stati economicamente avanzati del mondo, già dalla sua prima convocazione negli anni Settanta. Iniziamo ad analizzare la struttura demografica italiana degli anni ‘50 che era composta soprattutto da giovani impegnati nella rinascita economica del paese infatti il tutto viene confermato dall’osservazione della piramide demografica. (Grafico 1)

Dai dati espressi dalla piramide demografica rileviamo la struttura della popolazione, composta da tanti giovani e da pochi anziani, di conseguenza tante persone in età lavorativa e poche persone in età da pensione. Questo è dovuto al fatto che si facevano tanti figli e la vita media non era particolarmente alta.
Con l’andare del tempo la struttura demografica e di conseguenza anche quella economica del paese è profondamente cambiata infatti il 1964 risulta essere l’ultimo anno in cui il tasso di natalità è cresciuto.

Tale processo, associato ad un sensibile miglioramento delle condizioni socio sanitarie, ha portato un inevitabile invecchiamento della popolazione tanto che oggi gli ultrasessantenni italiani sono più di 18.290.000, pari a circa il 31% della popolazione totale mentre i giovani fino a 19 anni sono circa 10.900.000 pari a circa il 18%. Inevitabilmente la piramide demografica italiana è fortemente cambiata (Grafico 3).

Considerando che il declino demografico del nostro paese affonda le sue radici già negli anni Settanta cosa sicura è che si sarebbe dovuto mettere mano ad un raddrizzamento del sistema previdenziale pubblico da tanto tempo, invece la prima vera riforma – tra l’altro parziale- viene fatta a metà degli anni Novanta con la legge Dini, la n. 335 dell’08 agosto 1995. Con tale riforma viene introdotto il metodo di calcolo della pensione con il sistema contributivo ma, totalmente, solo per chi iniziasse a lavorare dopo il 31 dicembre di quell’anno, chi ne aveva almeno diciotto avrebbe ricevuto la pensione sempre col sistema retributivo, molto più generoso, chi ne avesse avuto meno di diciotto il calcolo sarebbe avvenuto con il cosiddetto sistema misto. Tutto questo sarebbe rimasto inalterato, per quindici anni, sino al 2011 quando la legge Fornero stravolge il tutto ed introduce il contributivo per tutti, l’adeguamento periodico, ogni tre o due anni, dell’età pensionabile e dei coefficienti di conversione del montante contributivo in base alla speranza di vita media calcolata dall’Istat.
Oggi il sistema previdenziale italiano oltre ad essere contributivo puro, quindi la pensione è parametrata all’ammontare dei contributi versati, è strutturato sul tipo a ripartizione ovvero con i contributi versati dai lavoratori vengono pagati gli assegni ai pensionati, si comprende bene pertanto, che tale sistema inevitabilmente arriverà ad un punto di insostenibilità finanziaria, stante la struttura demografica italiana. Tale assunto è stato confermato nel XX rapporto Inps del luglio 2021 (Grafico 4), dove tali dati mettono a confronto l’importo lordo complessivo annuo del reddito pensionistico (migliaia di euro) in rapporto al numero di occupati.

Tale indice è cresciuto del 70% tra il 2001 e il 2020 attestandosi intorno a 13.000 euro di spesa pensionistica per lavoratore. Questo dato è sicuramente allarmante, da un punto di vista finanziario, perché significa che ogni lavoratore dovrebbe destinare 13.000 euro del proprio reddito per pagare una pensione proprio perché il nostro sistema pensionistico è a ripartizione. Fortunatamente, almeno allo stato attuale, quando il bilancio dell’Inps presente un deficit è lo Stato italiano che fornisce le risorse finanziarie per ripianarlo.
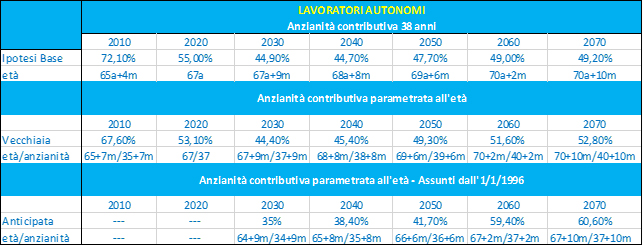
Per questi motivi le misure legislative poste in essere, negli ultimi decenni, sono andate nella direzione di un aumento dell’età pensionabile ed una riduzione dell’assegno pensionistico. Infatti la prima cosa che queste riforme su cui hanno impattato è il tasso di sostituzione lordo tra ultimo reddito e reddito da pensione. Tale parametro indica, in termini percentuali, quanto l’importo della pensione lorda potrà coprire l’ultimo reddito disponibile. Il Ministero dell’Economia e Finanze, con la pubblicazione dello studio “Le tendenze di medio-lungo periodo del sistema pensionistico e socio sanitario” del 2021 ha reso pubbliche le stime dei tassi di sostituzione pensionistici sia per lavoratori dipendenti (Tabella 1) che per lavoratori pubblici (Tabella 2) confermando che l’assegno pensionistico pubblico, in taluni casi, può valere fino al 35% dell’ultimo reddito lordo dichiarato.