Sistema pensionistico italiano: l'evoluzione dalle origini ad oggi

Il sistema previdenziale italiano, o anche chiamato sistema pensionistico, rappresenta ad oggi uno degli argomenti più dibattuti in quanto il governo, opposizioni e sindacati sono alla costante ricerca di nuove idee per poter migliorare il sistema e consentire ai lavoratori italiani di ricevere un adeguato assegno pensionistico.

Le origini del sistema previdenziale italiano (1861 – inizio ‘900)

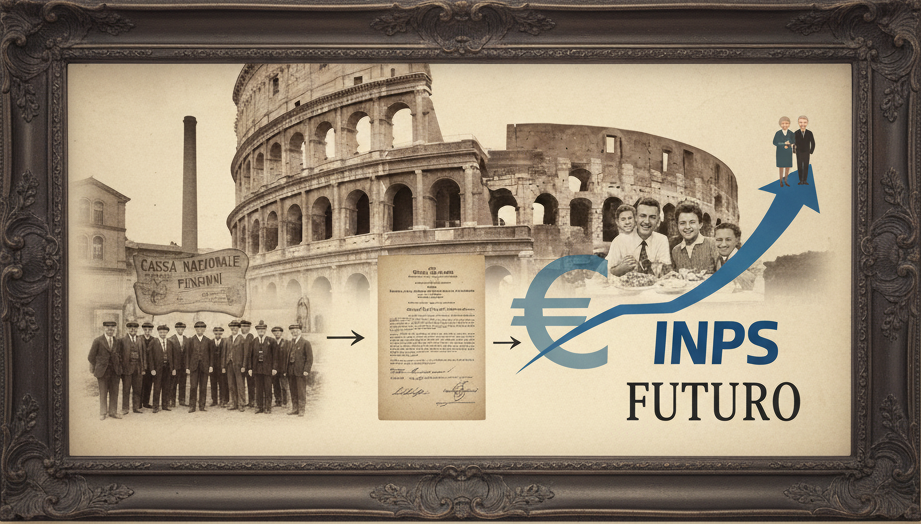
Le radici del sistema pensionistico italiano affondano nella seconda metà dell’Ottocento, quando, dopo l’Unità d’Italia, la protezione sociale era affidata a iniziative volontarie come le casse mutualistiche e i fondi aziendali. Un primo, cruciale, passo verso la previdenza pubblica si ebbe con la nascita, nel 1889, della Cassa Nazionale di Previdenza per l’Invalidità e la Vecchiaia degli Operai, formalizzata nel 1898. Questo sistema, su base volontaria e a capitalizzazione, raccoglieva i contributi di operai, datori di lavoro e, in parte, dello Stato, ma la scarsa adesione ne limitava l’efficacia. La svolta decisiva arrivò nel 1919, quando la previdenza divenne obbligatoria per gli operai dell’industria e dell’artigianato. Sotto il governo fascista, nel 1923, la creazione dell’Istituto Nazionale Fascista della Previdenza Sociale (INFPS) centralizzò il sistema, introducendo il fondamentale principio della ripartizione, in cui i contributi dei lavoratori attivi finanziano le pensioni correnti. Questo periodo segnò la nascita di un vero e proprio sistema previdenziale nazionale, sebbene con limiti legati alla sua parziale universalità e al controllo politico del regime.

Il dopoguerra e la ricostruzione (1945–1969)

Dopo il dopoguerra, gli anni ’70 segnarono un periodo di espansione che tuttavia pose le basi per future criticità del sistema previdenziale. In un contesto di stagflazione (alta inflazione e bassa crescita economica) e crescente debito pubblico, i governi dell’epoca risposero alle tensioni sociali con l’introduzione di misure previdenziali estremamente generose. La più emblematica fu l’introduzione delle cosiddette “baby pensioni” con il DPR 1092/1973. Questa normativa permise ai dipendenti pubblici di andare in pensione con un’anzianità di servizio minima, a volte inferiore ai 20 anni, con requisiti ulteriormente ridotti per le donne con figli. Sebbene le motivazioni dichiarate fossero il sostegno al turn-over e alla famiglia, questa politica, rimasta in vigore per circa vent’anni, ha avuto conseguenze economiche significative a lungo termine, generando una spesa ingente che ancora oggi pesa sui conti dell’INPS e alimenta il dibattito sulla sostenibilità del sistema pensionistico italiano.

Le grandi riforme: Amato, Dini, Maroni e Fornero

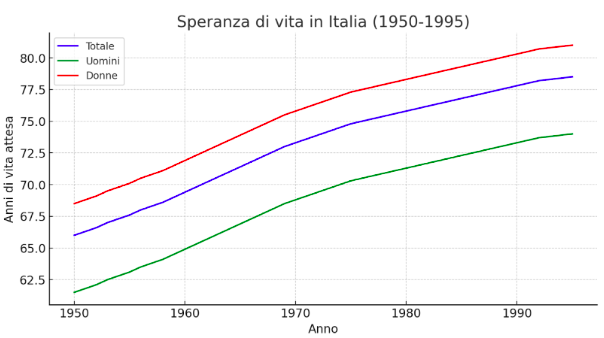
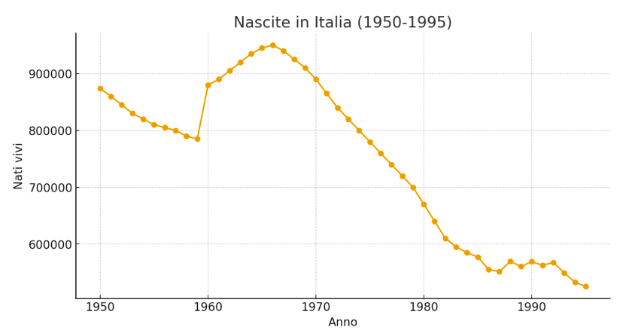
Gli anni ’90 si aprono con una grave crisi finanziaria in Italia, culminata nel 1992 con un debito pubblico oltre il 100% del PIL e il rischio di non poter pagare stipendi e pensioni. Questo scenario drammatico, insieme a una spesa pensionistica in costante crescita, un sistema demografico in mutamento (calo delle nascite e aumento della speranza di vita) e un tasso di sostituzione molto alto, evidenzia l’insostenibilità del modello previdenziale a ripartizione. In risposta, il governo Amato varò la riforma del 1992, la prima a introdurre misure correttive come l’innalzamento dell’età pensionabile e l’allungamento del periodo di calcolo della retribuzione, pur mantenendo il sistema retributivo. La vera rivoluzione arrivò nel 1995 con la riforma Dini, che segnò il passaggio epocale al sistema contributivo per i nuovi lavoratori. Basato sul principio di equità attuariale “ricevi quanto hai versato”, questo nuovo metodo calcola la pensione in base ai contributi versati e alla speranza di vita, rendendo il sistema finanziariamente più sostenibile e spezzando il patto intergenerazionale implicito nel vecchio modello. L’inizio del nuovo millennio ha visto ulteriori interventi per consolidare la sostenibilità del sistema. La riforma Maroni del 2004 ha incentivato la permanenza al lavoro con il “bonus Maroni” e ha promosso la previdenza complementare, preparandola a diventare un secondo pilastro fondamentale. Tuttavia, la crisi finanziaria del 2008 e quella del debito sovrano del 2011 hanno reso necessarie misure ancora più drastiche. La legge Sacconi del 2010 ha introdotto per la prima volta l’adeguamento automatico dei requisiti pensionistici alla speranza di vita e ha parificato l’età pensionabile di uomini e donne a 65 anni. Culminando in un periodo di forte instabilità economica, la riforma Fornero del 2011 ha esteso il sistema contributivo a tutti i lavoratori, ha innalzato l’età pensionabile e ha legato in modo permanente i requisiti di accesso alla pensione alla speranza di vita, eliminando la pensione di anzianità. Nonostante le critiche e la questione degli “esodati” generata dalla sua attuazione, questa riforma ha rappresentato l’intervento più significativo per garantire l’equilibrio e la sostenibilità a lungo termine del sistema previdenziale italiano.
Come funziona oggi il sistema pensionistico italiano?

Dopo la riforma Fornero, il dibattito politico si è concentrato sull’abrogazione della legge, ma gli interventi successivi sono stati limitati a misure temporanee di flessibilità, come Quota 100, 102 e 103. Nonostante le promesse, non è stata attuata una riforma strutturale organica. Attualmente, il sistema previdenziale italiano affronta una grave crisi. La spesa per le pensioni supera il 16% del PIL, ben al di sopra della media europea. A ciò si aggiunge un preoccupante “inverno demografico”, con un numero di nascite in costante calo (nel 2024, il dato più basso di sempre) e una speranza di vita in aumento. Questo squilibrio tra pochi lavoratori attivi e un numero crescente di pensionati mette a rischio la sostenibilità del sistema. Per garantire un futuro dignitoso alle prossime generazioni, diventa cruciale promuovere la previdenza complementare, l’unica via per integrare le pensioni pubbliche e prevenire la povertà tra gli anziani. 

Calcolo della pensione: sistema contributivo, retributivo o misto

Fino agli anni ’90, il calcolo della pensione in Italia si basava prevalentemente sul metodo retributivo, un sistema molto generoso che considerava la media delle retribuzioni degli ultimi anni di lavoro. Questo garantiva pensioni elevate, spesso vicine all’ultimo stipendio, senza tenere conto dell’intera vita lavorativa. La svolta epocale si ebbe con la riforma Dini del 1995, che introdusse il metodo contributivo. Con questo nuovo sistema, l’assegno pensionistico si basa sull’intera storia lavorativa e sull’ammontare dei contributi effettivamente versati. Tale calcolo non garantisce più un tenore di vita “automaticamente” elevato, poiché l’importo della pensione dipende da fattori variabili e incerti, come la continuità della carriera lavorativa, l’andamento del PIL e l’allungamento della speranza di vita. Per evitare un impatto drastico, la riforma ha previsto un passaggio graduale:
  • Chi aveva più di 18 anni di contributi al 1995 è rimasto nel sistema retributivo
  • Chi ha iniziato a lavorare dal 1996 è interamente nel sistema contributivo
  • Chi aveva meno di 18 anni di contributi al 1995 è nel sistema misto (retributivo fino al 1995 e contributivo per gli anni successivi)
In sintesi, il sistema retributivo era una “promessa” dello Stato, mentre quello contributivo è un sistema di “restituzione” dei contributi versati, rendendo ogni lavoratore direttamente responsabile della propria futura pensione.

Lascia un commento

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

CONTATTACI

Ti risponderemo direttamente
tramite mail

CHIAMACI

Via De Gasperi, 35
84016 Pagani (Sa)
Tel. 08127814795

Questo sito fa uso di cookie per migliorare l'esperienza di navigazione degli utenti. Chiudendo questo banner o utilizzando il sito, accetti l'uso dei cookie.

Per Saperne di più